ניוזלטר המחלקה המקצועית רבעון שלישי 2026- השפעת IFRS 18 על הדוח על תזרימי המזומנים
ניוזלטר המחלקה המקצועית רבעון שלישי 2026- השפעת IFRS 18 על הדוח על תזרימי המזומנים
רקע
תקן דיווח כספי בינלאומי 18 (IFRS 18) הצגה וגילוי בדוחות כספיים, אשר כולל שינויים מהותיים באופן הצגת הדוחות הכספיים העיקריים והביאורים הנלווים להם, ייכנס לתוקף לתקופות דיווח שנתיות המתחילות ביום 1 בינואר2027 או לאחריו (ללא אימוץ מוקדם).
במסגרת התיקונים הנלווים של IFRS 18 תוקן גם תקן חשבונאות בינלאומי 7 (IAS 7) דוח על תזרימי מזומנים (התיקונים). בישויות מסוימות תיקונים אלו, אשר נדרש ליישם במקביל ליישום IFRS 18, עשויים להשפיע באופן מהותי על אופן ההצגה והסיווג של מזומנים בדוח על תזרימי המזומנים.
בישויות מסוימות התיקונים עשויים להשפיע רק על הבסיס שלפיו נערך הדוח על תזרימי המזומנים (למשל, על נקודת המוצא לחישוב תזרימי המזומנים מפעילות תפעולית *, כאשר נעשה שימוש בשיטה העקיפה), ואילו לישויות אחרות התיקונים עשויים להשפיע גם על הסכומים המדווחים של תזרימי המזומנים מפעילות תפעולית, מפעילות השקעה ו/או מפעילות מימון. לכן, על ישויות להביא בחשבון גם את ההשפעות על הדוח על תזרימי המזומנים במסגרת השלמת בחינת ההשלכות הנובעות מיישום IFRS 18.
* במסגרת הפרסום של IFRS 18 בעברית והשפעתו על תקנים אחרים, המוסד הישראלי לתקינה בחשבונאות שינה את השם של תזרימי מזומנים מפעילויות שוטפות לתזרימי מזומנים מפעילויות תפעוליות.
את התיקונים ל- IAS 7 ניתן לחלק לנושאים הבאים אשר יפורטו בהרחבה בהמשך:
- נקודת המוצא להצגת תזרים המזומנים מפעילות תפעולית בשיטה העקיפה
- סיווג תזרימי מזומנים בגין ריבית ודיבידנדים בישות ללא פעילות עסקית עיקרית מוגדרת של השקעה בנכסים או הספקת מימון ללקוחות
- סיווג תזרימי מזומנים בגין ריבית ודיבידנדים בישות עם פעילות עסקית עיקרית מוגדרת של השקעה בנכסים או הספקת מימון ללקוחות
- קיבוץ ופיצול
בהתאם ל- IFRS 18, הכנסות והוצאות יסווגו לאחת מחמש קטגוריות: פעילות תפעולית, פעילות השקעה, פעילות מימון, מסים על ההכנסה ופעילויות שהופסקו.
קטגוריות הפעילות התפעולית, פעילות ההשקעה ופעילות המימון בדוח רווח או הפסד נושאות שמות זהים לקטגוריות הנדרשות בהתאם להוראות IAS 7 לצורך הכנת הדוח על תזרימי המזומנים. עם זאת, הכנסה או הוצאה ותזרים המזומנים המקביל לה לא יסווגו תמיד לאותה קטגוריה בדוח רווח או הפסד ובדוח על תזרימי המזומנים.
1. נקודת המוצא להצגת תזרים המזומנים מפעילות תפעולית
IAS 7 בנוסחו המקורי (לפני יישום התיקונים) לא קבע סיכום ביניים או סכום כולל בדוח רווח או הפסד אשר ישמש נקודת מוצא להצגת תזרים המזומנים מפעילות תפעולית בשיטה העקיפה. בפועל, במרבית המקרים נעשה שימוש ברווח או ההפסד לפני או לאחר מסים על הכנסה כנקודת המוצא להצגת תזרים המזומנים מפעילות תפעולית בשיטה העקיפה.
IFRS 18 מחייב את כלל הישויות להציג בדוח רווח או הפסד סיכום ביניים של רווח תפעולי המייצג את סך ההכנסות וההוצאות שסווגו לקטגוריה התפעולית בדוח רווח או הפסד. בהתאמה, בהתאם לתיקונים ל-IAS 7, ישויות העורכות את הדוח על תזרימי המזומנים בשיטה העקיפה יידרשו להשתמש ברווח התפעולי המוצג בדוח רווח או הפסד כנקודת המוצא להצגת תזרים המזומנים מפעילות תפעולית.
לפיכך, לא תידרש יותר התאמה לפריטים רבים אשר אינם כרוכים בתזרימי מזומנים, אשר בעבר נוטרלו מהרווח או מההפסד במסגרת הצגת תזרים המזומנים מפעילות תפעולית בשיטה העקיפה. זאת מאחר ופריטים אלו אינם נכללים ברווח התפעולי.
לדוגמה, בישויות ללא פעילות עסקית עיקרית מוגדרת, הפריטים הבאים לרוב לא ייכללו ברווח התפעולי ולכן לא יהיה צורך להתאימם במסגרת הצגת תזרים המזומנים מפעילות תפעולית בשיטה העקיפה:
-
חלק ברווח או בהפסד של חברות כלולות ועסקאות משותפות המטופלות תוך יישום שיטת השווי המאזני.
-
רווחים והפסדים בגין נכסים פיננסיים הנמדדים בשווי הוגן דרך רווח או הפסד.
-
רווחים והפסדים הנובעים משינוי בתנאים של התחייבויות פיננסיות (למשל שינוי בתנאים של הלוואות בנקאיות ואיגרות חוב).
-
שינויים בשווי ההוגן של נדל"ן להשקעה, וכן הכנסות משכירות הנובעות מחכירה.
עם זאת, גם לאחר יישום התיקונים עדיין נדרש יהיה לבחון האם פריטי הכנסות והוצאות שנכללים ברווח התפעולי בדוח רווח או הפסד מחייבים התאמה במסגרת חישוב תזרימי המזומנים מפעילות תפעולית, מאחר תזרימי המזומנים הקשורים אליהם מסווגים לפעילות השקעה או מימון. וכן להפך (האם ישנם תזרימי מזומנים מפעילות תפעולית שההכנסות או ההוצאות המתייחסות אליהן אינן מסווגות בקטגוריה התפעולית בדוח רווח או הפסד).
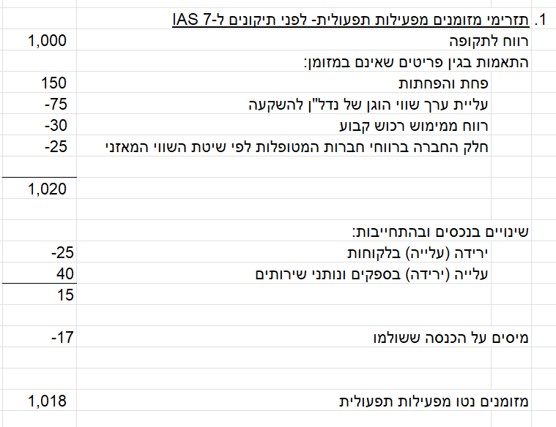
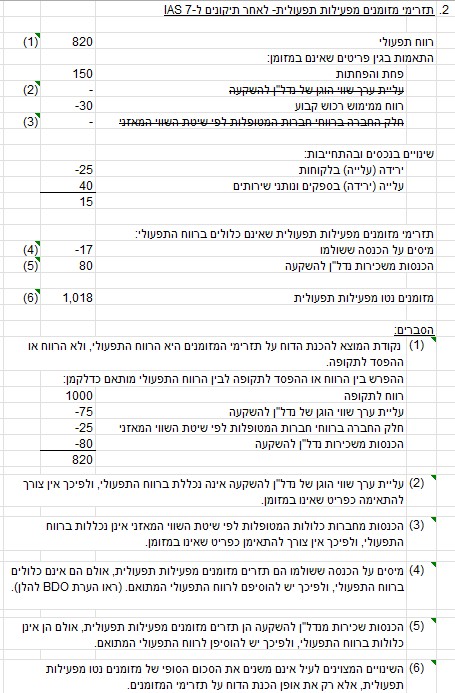
הדוגמה המפושטת הבאה מדגימה את ההבדלים בעריכת הדוח על תזרימי המזומנים לפני ואחרי התיקונים ל-IAS 7.
דוגמה
ישות Z היא ישות קמעונאית, ללא פעילות עסקית עיקרית מוגדרת של השקעה בנכסים או של הספקת מימון ללקוחות. הישות מחזיקה בנדל״ן להשקעה שאותו היא משכירה לצורך הפקת הכנסות משכירות. הנדל״ן להשקעה נמדד בהתאם למודל השווי ההוגן.
סיווג וגילוי של תזרימי מזומנים בגין מסים על הכנסה
סעיף 35 ל-IAS 7 דורש שיינתן גילוי נפרד לתזרימי המזומנים הנובעים ממסים על ההכנסה. טרם כניסתם לתוקף של התיקונים ל-IAS 7, ניתן היה לקיים דרישה זו באחת משתי הגישות הבאות:
1. נטרול הוצאות המס השוטפות מהרווח או מההפסד, ולאחר מכן הצגה של תזרים המזומנים נטו בגין מסים על ההכנסה בסעיף נפרד, בדרך כלל במסגרת הפעילות התפעולית בדוח תזרימי המזומנים.
2. הימנעות מהתאמת הוצאות המס השוטפות מהרווח או מההפסד, ובמקום זאת הצגת השינוי ביתרת המס השוטף לשלם או לקבל במסגרת השינויים בהון החוזר בפעילות התפעולית. בעת יישום גישה זו ולצורך עמידה בדרישות סעיף35 ל-IAS 7, נדרש בנוסף להציג את תזרים המזומנים בגין מסים על הכנסה בנפרד. לעיתים קרובות כסעיף משלים בתחתית הדוח על תזרימי המזומנים.
עם יישום התיקונים ל-IAS 7, לא ניתן יהיה ליישם את הגישה השנייה המתוארת לעיל באותה מתכונת. זאת משום שהוצאות המס השוטפות לא ייכללו ברווח התפעולי (נקודת המוצא החדשה להצגת הדוח על תזרימי המזומנים בשיטה העקיפה בהתאם לתיקונים ל-IAS 7). במקום זאת, ישויות יידרשו להציג ישירות את תזרים המזומנים נטו בגין מסים על ההכנסה במסגרת הפעילות התפעולית בדוח תזרימי המזומנים. זאת מאחר ומדובר בתזרים מפעילות תפעולית אשר אינו נכלל ברווח התפעולי בדוח על הרווח והפסד.
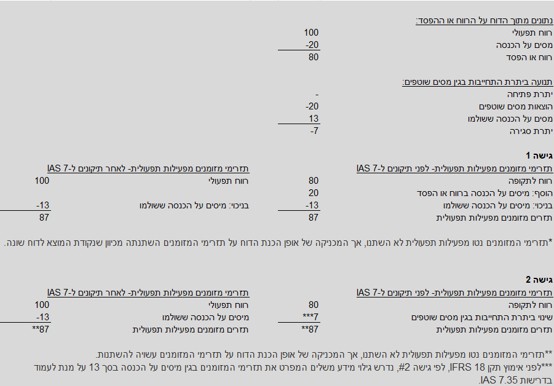
הדוגמה הבאה משווה בין שתי הגישות המתוארות לעיל (גישות1 ו־2) לאור הוראות סעיף 20(ד) ל-IAS 7 בנוסחו לאחר יישום התיקונים ל-IAS 7 (דוגמה זו פושטָה במידה ניכרת, במטרה להמחיש את ההבדל בין שתי הגישות לעניין אופן ביצוע ההתאמה בגין השפעת המסים על ההכנסה).
2. סיווג תזרימי מזומנים בגין ריבית ודיבידנדים בישות ללא פעילות עסקית עיקרית מוגדרת של השקעה בנכסים או הספקת מימון ללקוחות
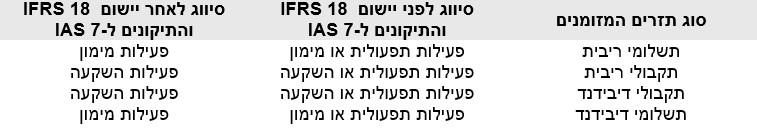
טרם יישום התיקונים ל-IAS 7, סעיף 31 ל- IAS 7 אפשר בחירה של מדיניות חשבונאית לסיווג תקבולים ותשלומים מריבית ומדיבידנדים, ובלבד שהסיווג ייושם באופן עקבי מתקופה לתקופה. התיקונים ל IAS 7- מבטלים את בחירת המדיניות החשבונאית הזו.
עבור ישויות ללא פעילויות עסקיות עיקריות מוגדרות של השקעה בנכסים או הספקת מימון ללקוחות, הסיווג הנדרש לאחר יישום IFRS 18 והתיקונים הנלווים ל- IAS 7 יהיה כדקלמן:
סיווג ריבית ששולמה
ריבית ששולמה תוצג בדוח על תזרימי המזומנים, בין אם הוכרה כהוצאה בדוח רווח או הפסד ובין אם הוונה לנכס בהתאם לתקן חשבונאות בינלאומי 23 (IAS 23) עלויות אשראי. טרם יישום IFRS 18 והתיקונים ל-IAS 7, לא נקבעו ב- IAS 7או ב- IAS 23הוראות מפורשות בדבר סיווג ריבית זו בדוח על תזרימי המזומנים.
טרם יישום התיקונים ל-IAS 7, ובהעדר הוראה מפורשת, חלק מהישויות סיווגו בדוח על תזרימי מזומנים ריבית שהוונה בהתאם להוראות IAS 23 במסגרת פעילות ההשקעה (למשל כאשר הריבית התייחסה לרכוש קבוע או נדל"ן להשקעה). מנגד ישויות אחרות סיווגו בדוח על תזרימי מזומנים ריבית שהוונה בהתאם להוראות IAS 23 בדומה לריבית ששולמה ושלא הוונה, כלומר במסגרת הפעילות התפעולית או פעילות המימון.
עם יישום התיקונים ל-IAS 7, ישויות ללא פעילות עסקית עיקרית מוגדרת של הספקת מימון ללקוחות יידרשו לסווג את כל הריבית ששולמה באופן עקבי במסגרת פעילות המימון, ללא קשר לשאלה האם הריבית הוכרה כהוצאה בדוח רווח או הפסד או הוונה לנכס בהתאם להוראות IAS 23.
לפיכך, עם יישום התיקונים ל-IAS 7, ישויות כאמור יידרשו לשנות את מדיניותן החשבונאית ולסווג בדוח על תזרימי המזומנים ריבית שהוונה בהתאם להוראות IAS 23 במסגרת פעילות המימון.
3. סיווג תזרימי מזומנים מריבית ודיבידנדים בישות עם פעילות עסקית עיקרית מוגדרת של השקעה בנכסים או הספקת מימון ללקוחות
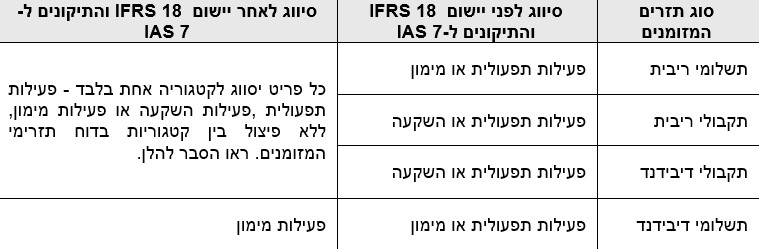
בהתאם להוראות IFRS 18, ישויות המשקיעות בנכסים ו/או מספקות מימון ללקוחות כפעילות עסקית עיקרית מוגדרת (כגון בנקים, חברות ביטוח, מוסדות פיננסיים, וישויות שמספקות מימון ללקוחות כדי לאפשר לאותם לקוחות לרכוש את מוצרי הישות) עשויות לסווג סעיפי הכנסות והוצאות מריבית ומדיבידנדים ביותר מקטגוריה אחת בדוח על הרווח או הפסד. לפיכך עבורם התיקונים ל-IAS 7 קבעו הוראות סיווג מעט מורכבות יותר לסיווג של תקבולים ותשלומים מריבית ומדיבידנדים בדוח על תזרימי המזומנים.
בהתאם לתיקונים ל-IAS 7, ישות עם פעילות עסקית עיקרית מוגדרת של השקעה בנכסים או הספקת מימון ללקוחות תידרש לסווג את תזרימי מזומנים מריבית ומדיבידנדים בהתאם לאופן בו היא מסווגת את ההכנסות וההוצאות הקשורות אליהם בדוח רווח או הפסד. אולם, במקרים מסוימים, בהם בהתאם להוראות IFRS 18, הישות מסווגת סעיפי הכנסות והוצאות מריבית ומדיבידנד ביותר מקטגוריה אחת בדוח על הרווח או ההפסד שלה, ההוראות של התיקונים ל-IAS 7 קבעו הוראות סיווג מעט מורכבות יותר לסיווג של תקבולים ותשלומים מריבית ומדיבידנדים בדוח על תזרימי המזומנים, אשר מאפשרות לישות בחירה של מדיניות חשבונאית לסווג תזרימי מזומנים אלו.
ישויות העוסקות בנדל"ן השקעה
התיקונים ל-IAS 7 מאפשרים לישויות עם פעילויות עסקיות עיקריות מוגדרות לבחור כמדיניות חשבונאית כיצד לסווג תזרימי מזומנים מסוימים בגין ריבית ודיבידנדים. עם זאת בחירת המדיניות אינה רלוונטית לכל הישויות עם פעילות עסקית עיקרית מוגדרת, אלא רק לחלקן.
לדוגמה, הפעילות העסקית העיקרית של ישות א׳ היא השקעה בנדל״ן מסחרי. ישות א' נוטלת הלוואות ממוסדות פיננסיים וממשקיעים ומשקיעה את הכספים בנדל"ן מסחרי, אותו היא מחכירה לשוכרים בחכירות תפעוליות.
מאחר שלישות א' פעילות עסקית עיקרית מוגדרת של השקעה בנדל"ן להשקעה, היא נדרשת לסווג הכנסות והוצאות מסוימות, כגון רווחים והפסדים משינויים בשווי ההוגן של נדל״ן להשקעה, בקטגוריה התפעולית בדוח רווח או הפסד.
אולם מאחר שהספקת מימון ללקוחות אינה פעילות עסקית עיקרית של ישות א', בהתאם להוראות IFRS 18 הוצאות הריבית בגין ההלוואות ששימשו לרכישת הנדל״ן להשקעה יסווגו בדוח רווח או הפסד שלה בקטגוריית המימון. בהתאמה ישות א' לא תסווג הוצאות ריבית כלשהן בקטגוריה התפעולית בדוח רווח או הפסד שלה.
מכיוון שבהתאם להוראותIFRS 18 כל הוצאות הריבית של ישות א' מסווגות בקטגוריה אחת בדוח רווח או הפסד - קטגוריית המימון, הוראות התיקונים ל-IAS 7 מחייבות את ישות א' לסווג את כלל תזרימי המזומנים הנובעים מריבית ששולמה במסגרת פעילות המימון בדוח על תזרימי המזומנים שלה.
לפיכך, הדרישות הספציפיות המתוארות להלן, לעניין אופן סיווג תזרימי מזומנים מריבית ומדיבידנדים בישויות שלהן פעילויות עסקיות עיקריות מוגדרות חלות רק על תת-קבוצה של ישויות אלו, דהיינו רק על ישויות המקיימות את שני התנאים הבאים:
1. יש להן פעילויות עסקיות עיקריות מוגדרות.
2. הן מסווגות תזרימי מזומנים בגין ריבית ששולמה, ריבית שהתקבלה ו/או דיבידנדים שהתקבלו ביותר מקטגוריה אחת בדוח רווח או הפסד.
סיווג תזרימי מזומנים מריבית ומדיבידנד עבור ישויות עם פעילות עסקית עיקרית מוגדרת של השקעה בנכסים או הספקת מימון ללקוחות:
סיווג ריבית שהוונה לנכס - ישויות עם פעילות עסקית עיקרית מוגדרת של הספקת מימון ללקוחות
כאמור לעיל, טרם יישום התיקונים ל-IAS 7, ניתן היה לסווג בדוח על תזרימי המזומנים ריבית שהוונה לנכסים בהתאם להוראות IAS 23 (לדוגמה, רכוש קבוע) כתזרים מפעילות השקעה. סיווג זה אפשר גם התאמה לגילויים אחרים הנדרשים בדוחות הכספיים, כגון התאמה של יתרות הרכוש הקבוע הנדרשת בהתאם להוראות תקן חשבונאות בינלאומי 16 רכוש קבוע.
עם כניסתם לתוקף של התיקונים ל-IAS 7, לא ניתן עוד לסווג תשלומי ריבית שהוונו כתזרימי מזומנים מפעילות השקעה בדוח על תזרימי המזומנים. זאת מאחר שהאפשרויות היחידות לסיווגם הן כפעילות תפעולית או כפעילות מימון, בהתאם לשאלה האם העמדת מימון ללקוחות מהווה פעילות עסקית עיקרית של הישות, ובהתחשב בבחירות המדיניות החשבונאית הרלוונטיות.
בהתאם לתיקונים ל-IAS 7, כאשר ישות מסווגת את מלוא ההכנסות מדיבידנדים, הכנסות הריבית והוצאות הריבית, כל אחד בנפרד, בקטגוריה אחת בדוח רווח או הפסד שלה, עליה לסווג באותה קטגוריה את תזרימי המזומנים המקבילים בדוח על תזרימי המזומנים שלה.
לדוגמה, אם בנק מסווג את כלל הוצאות הריבית שלו בקטגוריה התפעולית בדוח רווח או הפסד, עליו לסווג גם את תזרימי המזומנים בגין הריבית ששולמה במסגרת הפעילות התפעולית בדוח תזרימי המזומנים.
ישויות המסווגות הכנסות מדיבידנדים, הכנסות מריבית והוצאות מריבית ביותר מקטגוריה אחת בדוח רווח או הפסד
בהתאם לתיקונים ל-IAS 7, כאשר ישות מסווגת כל אחד מהפריטים הבאים: הכנסות מדיבידנדים, הכנסות מריבית והוצאות מריבית - ביותר מקטגוריה אחת בדוח רווח או הפסד, עליה לבחור מדיניות חשבונאית לסיווג תזרימי המזומנים המקבילים בקטגוריה אחת בדוח על תזרימי המזומנים שלה.
לדוגמה, בנק עשוי לסווג חלק מהוצאות הריבית שלו בקטגוריה התפעולית וחלק בקטגוריית המימון בדוח רווח או הפסד. במקרה זה, עליו לבחור אם לסווג את כלל תזרימי המזומנים בגין הריבית ששולמה במסגרת הפעילות התפעולית או במסגרת פעילות המימון בדוח על תזרימי המזומנים שלו.
בכל מקרה, התיקונים ל-IAS 7, מחייבים לסווג את כלל תזרימי המזומנים בגין כל אחד משלושת הפריטים הבאים בנפרד: תקבולי דיבידנדים, תקבולי ריבית ותשלומי ריבית - במסגרת קטגוריה יחידה בדוח על תזרים המזומנים, ללא אפשרות לפצל אותם בין מספר קטגוריות בדוח על תזרימי המזומנים. לדוגמה, גם אם בהתאם להוראות IFRS 18 ישות רשאית לסווג את הוצאות הריבית שלה ביותר מסעיף אחד בדוח על הרווח או ההפסד, היא אינה רשאית לסווג את תזרימי המזומנים המתייחסים, בגין הריבית ששולמה, ביותר מקטגוריה אחת בדוח על תזרימי המזומנים.
התיקונים ל- IAS7 , אשר נוגעים לאופן סיווג תזרימי המזומנים מריבית ומדיבידנדים עשויים להשפיע על סכומי התזרימים המדווחים כפעילות תפעולית , פעילות השקעה או פעילות מימון בדוח על תזרימי המזומנים וזאת בניגוד לתיקונים ל- IAS 7[PP20.1]אשר נוגעים לנקודת המוצא להצגת תזרים המזומנים מפעילות תפעולית אשר עשויים להשפיע רק על אופן ההצגה של תזרים המזומנים מפעילות תפעולית.
4. קיבוץ ופיצול
IFRS 18 קובע עקרונות חדשים לקיבוץ ופיצול של פריטים בדוחות הכספיים. עקרונות אלו עשויים להשפיע גם על רמת הפירוט שבה יוצגו תזרימי המזומנים בדוח על תזרימי המזומנים.
מידע נוסף אודות הוראות הקיבוץ והפיצול של IFRS 18, ניתן למצוא בפרסום של רשת BDO:
IFRS Accounting Standards In Practice - IFRS 18 Presentation and Disclosure in Financial Statements (2025/26)
אשר כוללת סקירה מעמיקה ומקיפה להוראות IFRS 18.
פרסום זה נועד למסירת מידע כללי בלבד ואין לראות בו משום ייעוץ או חוות דעת כלשהי. במקרה של סתירה בין האמור בפרסום זה לבין האמור בהוראות החוק ו/או חקיקת משנה, בפרסומי רשות ניירות ערך, בתקינה חשבונאית וכיו"ב, נוסח אחרונים גובר.